木结构房屋建筑工程预算解析 从概算到竣工结算的全过程控制
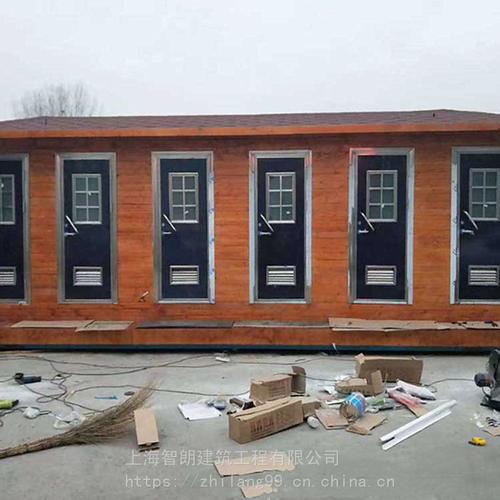
木结构房屋因其环保、节能、施工快捷等优势,在现代建筑市场中逐渐受到青睐。木结构工程的预算编制与造价控制相较于传统混凝土结构存在诸多特殊性,尤其在定额选用、材料计价、构造处理等方面对造价人员提出了更高要求。本文结合《木结构房屋建筑工程预算》的相关内容(ISBN 9787503860720),系统梳理木结构房屋建筑工程预算的编制要点与控制方法,以期为同类项目提供参考。\n\n一、木结构工程预算的编制依据与特点\n\n木结构房屋建筑工程预算的编制,首先应明确依据现行国家及地方计价规范、消耗量定额及费用定额。目前,木结构工程可参照《房屋建筑与装饰工程消耗量定额》中的相应子目,同时结合木结构专业定额或补充定额进行编制。编制过程中需特别注意:木结构构件的制作、运输、安装环节与传统结构差异明显,轻木结构、重木结构及胶合木结构等的施工工艺不同,定额套用时应区分构件类型与连接方式。木材的干燥、防腐、防火处理费用应单独列项,不可遗漏。\n\n二、木结构房屋建筑工程预算的构成分析\n\n木结构房屋建筑工程预算通常由分部分项工程费、措施项目费、其他项目费、规费和税金组成。其中,分部分项工程费是预算的核心,主要包括:基础工程(含混凝土基础、地梁等)、主体木结构工程(木构件制作与安装、楼盖与屋盖系统)、围护结构工程(墙体、屋面、门窗)、装饰装修工程(内外装修)以及安装工程(水电、暖通)。对于木结构部分,木材价格受树种、等级、规格及市场波动影响较大,预算编制时应对主材价格进行充分询价,并考虑一定的风险系数。措施项目费中,木结构施工涉及的临时支撑、垂直运输、脚手架等措施应结合施工组织设计合理计取,尤其是轻型木结构施工中,大型机械使用较少,但人工消耗相对较高,需在预算中准确反映。\n\n三、预算编制中常见问题及控制策略\n\n在实际编制过程中,木结构工程易出现以下问题:一是定额缺项或换算不当,如CLT(交叉层压木)等新型材料暂无对应定额,需根据实际消耗量编制补充定额;二是工程量计算规则理解偏差,例如木构件按设计图示尺寸以体积计算时,应扣除孔洞、缺口等所占体积,但螺栓、连接件等不扣除;三是材料损耗率计取不合理,木构件加工损耗通常高于一般材料,应根据加工方式合理确定。为有效控制预算质量,建议采取以下策略:建立木结构材料价格数据库,定期更新市场信息;加强图纸会审与现场踏勘,确保工程量计算准确;对新型木结构体系开展专项调研,积累造价数据;在合同中明确木材价格调整机制,防范市场风险。\n\n四、\n\n木结构房屋建筑工程预算是一项专业性较强的工作,涉及多学科知识的综合运用。造价人员应充分理解木结构工程的构造特点与施工工艺,准确把握定额与计价规则,结合实际条件科学编制预算。随着木结构建筑技术的不断发展,造价人员还需持续学习,积累经验,为木结构房屋的推广提供可靠的造价保障。
如若转载,请注明出处:http://www.zxrfjs.com/product/44.html
更新时间:2026-10-30 22:40:12